Financement de matériel et de véhicules professionnels
Une machine, un véhicule, un équipement de cabinet, une centrale photovoltaïque. Le bon financement est accepté par le banquier, et il laisse de la marge à votre exploitation. Crédit classique, crédit-bail, location financière : chaque formule a un coût réel différent, et votre banque ne vous proposera que la sienne.
Honoraires de courtage au succès : dus seulement si les fonds sont débloqués.
98 %
de dossiers acceptés
+100
dossiers financés
5 étoiles
sur 51 avis Google
En bref
Comment financer du matériel ou un véhicule professionnel ?
Trois solutions existent. Le crédit classique vous rend propriétaire dès l’achat. Le crédit-bail vous fait louer le bien, avec une option d’achat en fin de contrat. La location longue durée ne prévoit pas d’achat. Le choix dépend de votre trésorerie, de votre fiscalité et de la vitesse à laquelle le matériel se démode.
Crédit, crédit-bail ou location financière : comment arbitrer
Le choix dépend de votre résultat, de votre trésorerie et de la vitesse à laquelle le matériel se démode. Il dépend aussi de ce que vous voulez montrer dans votre bilan.
Un crédit-bail préserve votre capacité d’emprunt pour d’autres projets.
Un crédit classique coûte souvent moins cher au total.
Il n’y a pas de bonne réponse universelle, il y a la vôtre.
Crédit classique
Vous êtes propriétaire du matériel dès l’achat et vous l’amortissez.
Crédit-bail
L’établissement financier achète le bien et vous le loue, avec une option d’achat en fin de contrat.
Location financière
Vous payez un usage, sans vocation à devenir propriétaire.
Vos trois derniers bilans et la situation comptable en cours.
Le tableau de vos encours bancaires et de crédit-bail.
Ce que l’investissement doit rapporter ou économiser, même en ordre de grandeur.
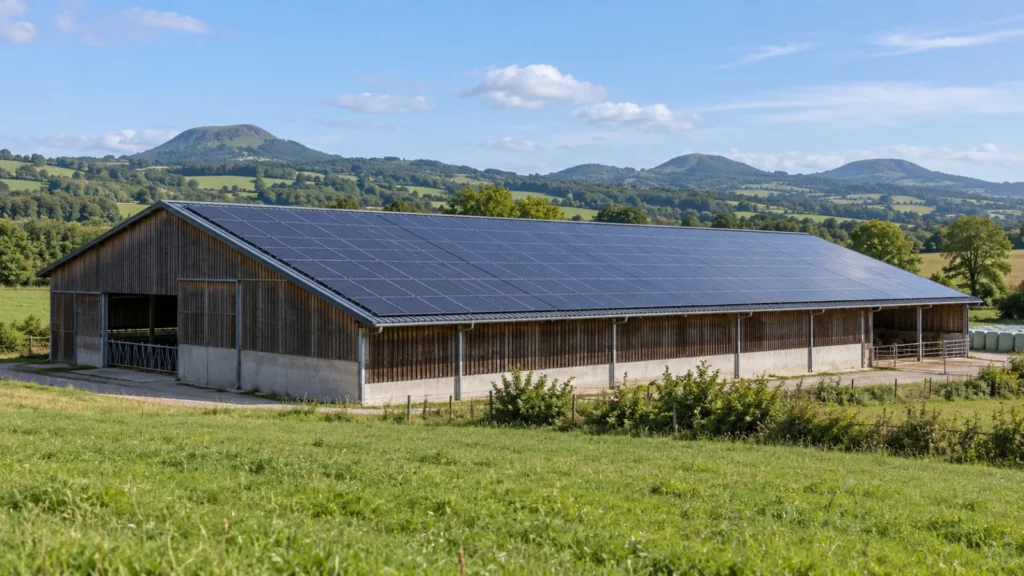
Le cas particulier des centrales photovoltaïques
C’est un terrain que je connais bien.
Une centrale photovoltaïque se finance sur une longue durée. Ses revenus viennent de la production d’électricité : son prix de rachat, ou l’économie qu’elle génère. Tous les banquiers ne lisent pas ce modèle de la même façon, et certains ne le financent pas du tout.
Ce que le dossier doit montrer
01
La production attendue
02
Le contrat qui sécurise les revenus
03
La solidité de l’installateur
04
Ce qui se passe si la production est inférieure aux prévisions
Acheter à crédit, crédit-bail ou location : les différences en pratique
À la signature
Pendant le contrat
À la fin
Achat à crédit
À la signature
Premier versement Un apport, souvent demandé par le banquier.
Durée Alignée sur la durée d’usage du bien.
Pendant le contrat
Propriétaire L’entreprise, dès l’achat.
TVA Payée à l’achat, récupérée si elle est déductible.
Entretien À votre charge.
À la fin
Le bien Le bien reste à vous.
Au retour du bien Sans objet.
Crédit-bail
À la signature
Premier versement Parfois un premier loyer plus élevé.
Durée Fixée au contrat, souvent proche de la durée d’usage.
Pendant le contrat
Propriétaire Le bailleur.
TVA Elle s’applique à chaque loyer.
Entretien À votre charge, sauf contrat particulier.
À la fin
Le bien Vous levez l’option d’achat, ou vous rendez le bien.
Au retour du bien Sans objet si vous levez l’option.
Location longue durée
À la signature
Premier versement Parfois un premier loyer plus élevé.
Durée Fixée au contrat, avec un kilométrage prévu pour un véhicule.
Pendant le contrat
Propriétaire Le loueur.
TVA Elle s’applique à chaque loyer.
Entretien Souvent compris dans le loyer.
À la fin
Le bien Vous rendez le bien.
Au retour du bien Un kilométrage ou une usure au-delà du contrat peuvent être facturés.
La TVA, à l’achat et à la location
Pour un véhicule, la récupération de la TVA dépend de son type. Une voiture de tourisme et un utilitaire ne sont pas traités de la même façon. Votre expert-comptable vous dit ce qui s’applique.
Selon la banque et votre situation
Le prêt couvre
Le montant toutes taxes comprises
La TVA entre dans le financement.
ou
Le prêt couvre
Le montant hors taxes
Votre trésorerie avance la TVA jusqu’à sa récupération.
Partez avec un avantage dans votre projet
Pourquoi solliciter un courtier pour financer du matériel professionnel ?
01
Personne ne compare pour vous
Le fournisseur a son financeur, votre banque a son produit. Je mets les formules côte à côte, en coût total.
02
Payer comptant est rarement la bonne idée
C’est la meilleure façon de transformer un bon investissement en problème de trésorerie.
03
Une durée calée sur l’usage
Un matériel qui sert sept ans ne se finance pas sur trois. L’échéance doit suivre ce que la machine rapporte.
04
Un dossier prêt quand la machine tombe en panne
Quand l’investissement ne peut pas attendre, un dossier déjà lisible fait gagner des semaines.
J’ai passé 30 ans en banque, de 1987 à 2018. Je sais comment un dossier est lu, noté et défendu en comité.
Honoraires de courtage au succès : dus seulement si les fonds sont débloqués.
Ce qui se passe ensuite
01Vous décrivez votre projet En quatre questions en ligne, ou par téléphone.
02Pierre-Yves vous rappelle Il vous dit si le projet est finançable, et à quelles conditions.
03Vous décidez Si le projet est défendable, vous décidez avec lui d’aller plus loin. Le montant des honoraires vous est annoncé par écrit avant tout engagement.
FAQ
Questions fréquentes
Crédit ou crédit-bail pour du matériel professionnel ?
Cela dépend de votre résultat, de votre trésorerie et de la nature du bien. C’est le genre d’arbitrage que le diagnostic tranche, chiffres à l’appui.
Faut-il un apport pour financer du matériel ?
Pas toujours. Le matériel constitue lui-même une garantie pour le financeur, ce qui allège souvent l’exigence d’apport.
Financez-vous les véhicules professionnels ?
Oui, au même titre que le matériel et les équipements.
Peut-on financer du matériel d’occasion ?
Oui, mais toutes les banques ne le font pas, et la durée est en général plus courte.
Comment financer une centrale photovoltaïque professionnelle ?
Sur une durée longue, avec un dossier qui démontre la production attendue et la sécurité des revenus. Je sais quelles banques lisent ce type de projet.
Puis-je garder ma banque ?
Oui. La mettre en concurrence ne veut pas dire la quitter, et c’est souvent elle qui s’aligne.
Un crédit-bail compte-t-il dans l’endettement ?
Oui, pour le banquier. Quand elle étudie une nouvelle demande, elle compte les loyers restant à payer, même s’ils ne figurent pas en dette au bilan.